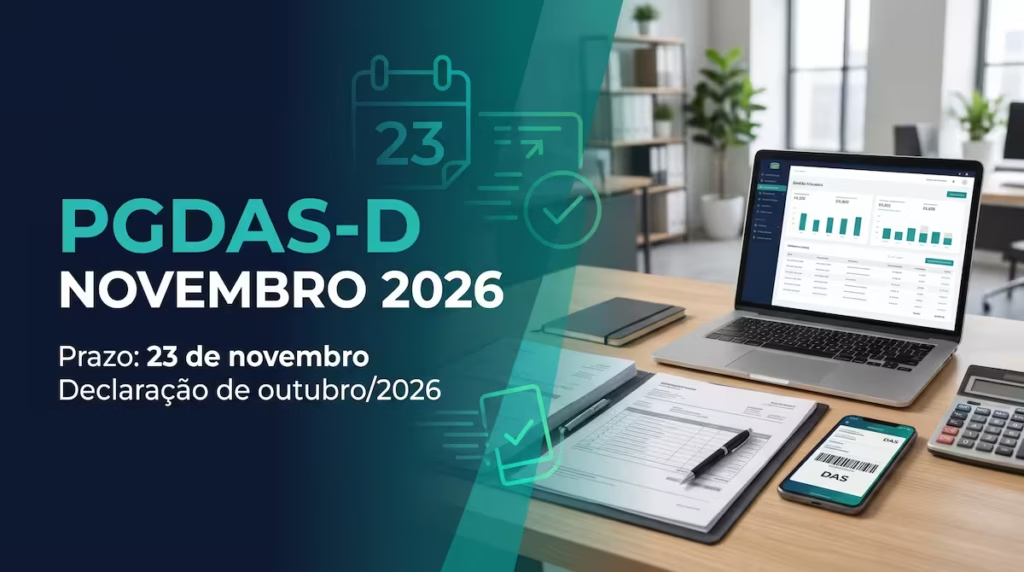
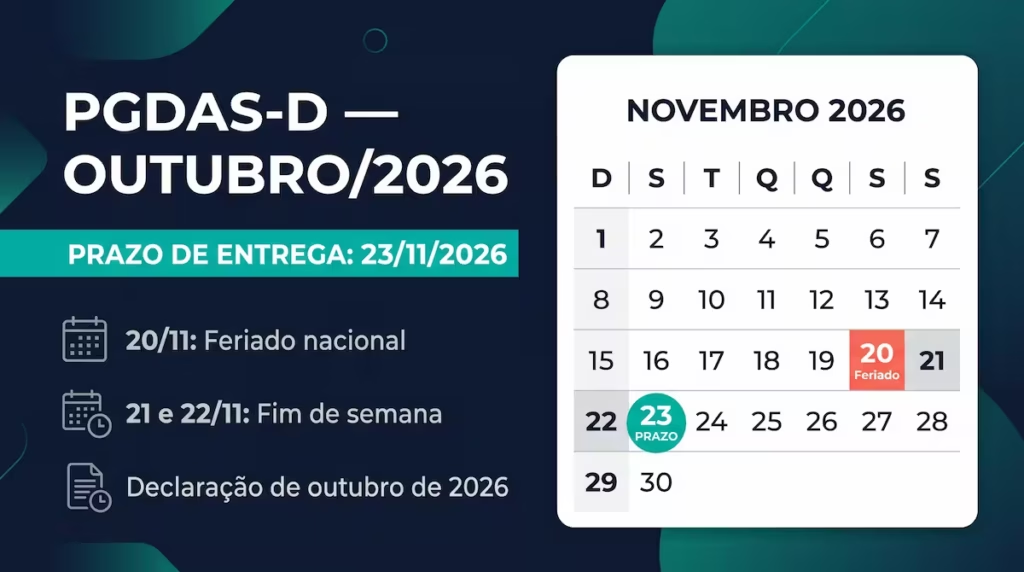
O prazo para a transmissão do PGDAS-D e o pagamento do DAS referentes à competência de outubro de 2026 vence em 23 de novembro de 2026. A prorrogação ocorreu devido ao feriado nacional de 20 de novembro e ao final de semana seguinte.
A entrega é obrigatória para empresas do Simples Nacional, mesmo sem faturamento no período. O atraso gera penalidades a partir do dia seguinte ao vencimento, com multa mínima de cinquenta reais, sendo que o pagamento do imposto não isenta a apresentação da declaração.
Qual é o prazo do PGDAS-D de novembro de 2026?
O prazo do PGDAS-D novembro 2026, referente à competência outubro/2026, termina em 23/11/2026, mesma data indicada pela Receita Federal para o pagamento do DAS. O vencimento foi deslocado porque 20 de novembro é feriado nacional e os dias seguintes correspondem ao fim de semana.
A data consta na Agenda Tributária de novembro de 2026 da Receita Federal, que relaciona o PGDAS-D ao período de apuração outubro/2026.
O Contabilidade Financeira é um projeto independente com conteúdos gratuitos sobre impostos, finanças e direitos do contribuinte.
Se desejar, você pode ajudar a manter o projeto com uma contribuição voluntária via Pix.
Neste guia, você encontrará o prazo atualizado, as orientações para preencher e transmitir a declaração, os procedimentos para emitir o Documento de Arrecadação do Simples Nacional (DAS) e as principais consequências do atraso.
Índice
1. Calendário do PGDAS-D novembro 2026
O PGDAS-D é a declaração mensal utilizada pelas microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional para informar suas receitas e realizar a apuração dos tributos devidos no regime.
Embora a competência seja outubro, a declaração e o pagamento acontecem em novembro.
| Informação | Data ou referência |
|---|---|
| Competência da apuração | Outubro/2026 |
| Mês de entrega e pagamento | Novembro/2026 |
| Vencimento originalmente previsto | 20/11/2026 |
| Feriado nacional | 20/11/2026 |
| Fim de semana | 21 e 22/11/2026 |
| Prazo indicado pela Receita Federal | 23/11/2026 |
| Tributo | DAS do Simples Nacional |
A data de 23/11/2026 está expressamente indicada na Agenda Tributária da Receita Federal. Portanto, as empresas devem organizar a transmissão da declaração e o pagamento do documento dentro desse prazo.
Por que o vencimento foi para 23 de novembro?
A data normalmente utilizada para o PGDAS-D e o pagamento do DAS é o dia 20 do mês seguinte ao período de apuração.
Entretanto, em novembro de 2026, o dia 20 cai em uma sexta-feira e corresponde ao feriado nacional do Dia Nacional de Zumbi e da Consciência Negra, instituído pela Lei nº 14.759/2023.
Como os dias 21 e 22 são sábado e domingo, a Receita Federal indicou o dia 23 de novembro, segunda-feira, como data de vencimento para a competência outubro/2026.
A referência oficial para conferência é a Agenda Tributária da Receita Federal — 23/11/2026.
2. Quem precisa entregar o PGDAS-D?
A entrega do PGDAS-D é obrigatória para as microempresas e empresas de pequeno porte optantes pelo Simples Nacional, conforme as regras aplicáveis ao regime.
A obrigação alcança as empresas que tiveram movimentação no mês e também aquelas que não registraram faturamento durante o período.
Isso significa que a ausência de vendas ou prestação de serviços não elimina a obrigação de transmitir a declaração mensal.
Empresa sem faturamento precisa entregar?
Sim. A empresa optante pelo Simples Nacional que não tiver auferido receita durante outubro de 2026 também deverá realizar a apuração e transmitir o PGDAS-D.
Nesse caso, deverá informar receita bruta igual a zero nos campos correspondentes.
A orientação consta no próprio Portal do Simples Nacional, que determina a realização e transmissão mensal da apuração mesmo quando a ME ou EPP não registra receita no período.
Atenção: a declaração mensal não deve ser confundida com a situação de inatividade durante todo o ano-calendário, que possui tratamento próprio nas informações anuais do regime.
3. Como acessar o PGDAS-D em novembro de 2026
O acesso ao sistema é realizado pelo Portal do Simples Nacional, disponibilizado pela Receita Federal.
Para iniciar o procedimento, tenha em mãos os dados de acesso da empresa ou utilize a autenticação disponível pelo portal.
Endereço oficial: Portal do Simples Nacional — PGDAS-D e DEFIS.
Passo a passo para acessar
- Entre no Portal do Simples Nacional.
- Localize a opção relacionada ao PGDAS-D e à DEFIS.
- Escolha a forma de acesso disponibilizada pelo sistema.
- Informe os dados solicitados para autenticação.
- Entre no ambiente de cálculo e declaração.
- Selecione a opção de apuração mensal.
O sistema permite transmitir, consultar e imprimir declarações, além de gerar o DAS correspondente.
4. Como preencher e transmitir o PGDAS-D da competência outubro/2026
Depois de acessar o sistema, o responsável deverá realizar a apuração das receitas da empresa referentes ao mês de outubro de 2026.
O preenchimento exige atenção porque as informações declaradas influenciam diretamente o cálculo dos tributos do Simples Nacional.
Etapa 1 — Selecionar o período de apuração
No ambiente do PGDAS-D, selecione o período correspondente a 10/2026.
Confira se o mês e o ano estão corretos antes de iniciar o preenchimento.
Etapa 2 — Informar as receitas da empresa
Registre as receitas brutas auferidas durante outubro de 2026, observando as atividades efetivamente exercidas pela empresa.
A classificação das receitas deve respeitar as regras do Simples Nacional e os respectivos anexos aplicáveis.
Dependendo da atividade, o sistema poderá solicitar informações específicas para a apuração, como:
– Receita de comércio;
– Receita de indústria;
– Receita de prestação de serviços;
– Receitas sujeitas a tratamentos tributários específicos;
– Receitas com incidência diferenciada de determinados tributos.
Não se deve simplesmente somar todas as receitas sem verificar a atividade e o tratamento tributário correspondente.
Etapa 3 — Conferir as informações tributárias
Antes de concluir a apuração, revise os dados informados.
Confira especialmente:
– O valor total das receitas;
– A separação das receitas por atividade;
– O tratamento tributário utilizado;
– As informações relativas às receitas sujeitas a regras específicas;
– Os dados que influenciam o cálculo do Simples Nacional.
Erros de preenchimento podem resultar em apuração incorreta e necessidade de retificação.
Etapa 4 — Realizar o cálculo
Após informar os dados, utilize a funcionalidade de cálculo disponibilizada pelo sistema.
O PGDAS-D processará as informações e apresentará os valores dos tributos devidos, conforme as regras do Simples Nacional.
Confira os valores antes de concluir a transmissão.
Etapa 5 — Transmitir a declaração
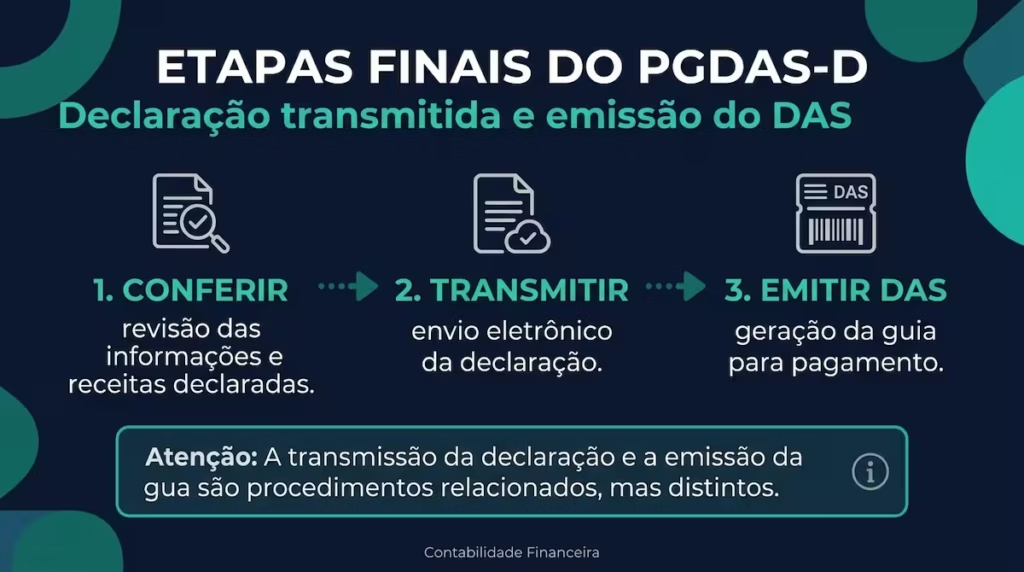
Depois de revisar a apuração, efetue a transmissão do PGDAS-D.
Atenção: preencher os campos e realizar o cálculo não significa, por si só, que a declaração foi entregue.
É necessário concluir a transmissão e verificar se o sistema registrou o envio.
Etapa 6 — Emitir o DAS
Após a transmissão, utilize a opção de geração do Documento de Arrecadação do Simples Nacional.
Confira o período de apuração, o valor e a data de vencimento apresentados no documento.
Para a competência outubro/2026, a data indicada pela Receita Federal é 23/11/2026.
Salve o documento e encaminhe-o ao responsável pelo pagamento.
Etapa 7 — Guardar o comprovante
Depois de transmitir a declaração e providenciar o pagamento do DAS, mantenha os documentos arquivados.
Recomenda-se guardar:
– Recibo de transmissão do PGDAS-D;
– Declaração transmitida;
– Demonstrativo da apuração;
– DAS emitido;
– Comprovante de pagamento.
Esses documentos facilitam conferências futuras, conciliações contábeis e eventuais procedimentos de regularização.
5. O que acontece se entregar o PGDAS-D depois do prazo?
O atraso na transmissão do PGDAS-D pode gerar a Multa por Atraso na Entrega da Declaração (MAED).
A partir de 1º de janeiro de 2026, passaram a produzir efeitos as novas regras de penalidade previstas na Lei Complementar nº 123/2006, com alterações promovidas pela Lei Complementar nº 214/2025.
A Receita Federal divulgou orientação específica sobre essas mudanças em dezembro de 2025.
Qual é o valor da multa por atraso do PGDAS-D em 2026?
De acordo com o artigo 38-A da Lei Complementar nº 123/2006, a falta de entrega ou a apresentação fora do prazo está sujeita à seguinte penalidade:
- Percentual: 2% ao mês-calendário ou fração;
- Limite: 20%;
- Base de cálculo: montante dos impostos e contribuições decorrentes das informações prestadas no sistema, ainda que integralmente pagos;
- Multa mínima: R$ 50,00 para cada mês de referência.
A legislação também estabelece que o termo inicial da multa corresponde ao dia seguinte ao término do prazo originalmente fixado para a entrega da declaração.
Quando começa a multa para a competência outubro/2026?
Para a competência outubro/2026, a Receita Federal indicou 23/11/2026 como prazo de entrega.
A legislação determina que a multa por atraso seja contada a partir do dia seguinte ao término do prazo originalmente fixado para a entrega da declaração. Para outubro/2026, a Receita Federal indica 23/11/2026 como prazo de entrega. Portanto, 24/11/2026 é a data resultante da aplicação dessa regra ao calendário, e não uma data expressamente indicada no texto da lei.
Essa distinção é importante: a data de 23 de novembro está publicada na Agenda Tributária, enquanto o dia 24 decorre da aplicação da regra legal sobre o início da contagem da penalidade.
Existe redução da multa?
Sim. O artigo 38-A, § 3º, da Lei Complementar nº 123/2006 prevê duas situações de redução:
- Entrega espontânea antes de procedimento de ofício: a multa é reduzida à metade quando a declaração é apresentada após o prazo, mas antes de qualquer procedimento de ofício.
- Entrega no prazo de intimação: a multa é reduzida para 75% do valor calculado quando a declaração é apresentada dentro do prazo fixado em intimação.
É importante interpretar corretamente a segunda hipótese: a legislação determina que a multa seja reduzida para 75% do valor calculado. Isso significa que o contribuinte paga 75% da multa original, e não que recebe uma redução de 75%.
A aplicação da penalidade deve observar as condições previstas na legislação e os valores efetivamente apurados pelo sistema.
O pagamento do DAS elimina a multa por atraso na declaração?
Não necessariamente.
A obrigação de transmitir o PGDAS-D e a obrigação de pagar os tributos apurados são relacionadas, mas não se confundem.
O artigo 38-A prevê penalidade pela ausência de prestação das informações ou pela entrega fora do prazo, inclusive quando os tributos decorrentes dessas informações tenham sido integralmente pagos.
Por isso, pagar o DAS não substitui a transmissão da declaração mensal.
6. Como evitar problemas com o PGDAS-D?
A melhor forma de evitar multas e inconsistências é manter uma rotina mensal de conferência das informações fiscais e contábeis.
Algumas medidas ajudam a reduzir os riscos:
1. Organize as receitas mensalmente. Mantenha os documentos fiscais e os controles financeiros atualizados para facilitar a apuração.
2. Confira a segregação das receitas. Verifique se cada receita foi classificada corretamente de acordo com a atividade exercida e as regras do Simples Nacional.
3. Não deixe a transmissão para o último dia. Antecipe o preenchimento e a conferência para evitar problemas de acesso ou indisponibilidade do sistema.
4. Confira o recibo de transmissão. O cálculo da declaração não substitui a confirmação de que ela foi efetivamente transmitida.
5. Verifique o DAS gerado. Confira o período de apuração, o valor e a data de vencimento antes de encaminhar o documento para pagamento.
6. Mantenha os comprovantes arquivados. Guarde a declaração, o recibo e o comprovante de pagamento para consultas futuras.
Aproveite para ler o guia do PGDAS-D maio/2026: Prazo 22/06, Regras e Passo a Passo
– Veja o prazo do PGDAS-D de novembro de 2026
– Confira também o vencimento excepcional de novembro de 2026
7. Checklist do PGDAS-D novembro 2026
Antes de concluir a obrigação referente a outubro, utilize esta lista de conferência:
- Confirmar se a empresa era optante pelo Simples Nacional no período;
- Conferir as receitas de outubro/2026;
- Verificar a classificação das receitas por atividade;
- Revisar as informações tributárias;
- Selecionar a competência 10/2026;
- Realizar o cálculo no PGDAS-D;
- Transmitir a declaração;
- Conferir o recibo de transmissão;
- Gerar o DAS;
- Providenciar o pagamento até 23/11/2026;
- Arquivar os documentos e comprovantes.
8. Perguntas frequentes sobre o PGDAS-D novembro 2026
1. Qual é o prazo do PGDAS-D novembro 2026?
O prazo é 23 de novembro de 2026, para a competência outubro/2026, conforme a Agenda Tributária publicada pela Receita Federal.
2. Qual competência deve ser informada no PGDAS-D de novembro de 2026?
A competência é outubro de 2026, identificada no sistema como 10/2026.
3. Por que o PGDAS-D de outubro vence em 23 de novembro?
O dia 20 de novembro de 2026 é feriado nacional. Como os dias 21 e 22 são sábado e domingo, a Receita Federal indicou 23 de novembro como data de vencimento.
4. O prazo do DAS também é 23/11/2026?
Sim. A Agenda Tributária da Receita Federal relaciona o DAS do Simples Nacional e o PGDAS-D da competência outubro/2026 ao dia 23/11/2026.
5. Empresa sem faturamento precisa entregar o PGDAS-D?
Sim. A empresa optante pelo Simples Nacional deve realizar e transmitir a apuração mensal mesmo quando não tiver auferido receita. Nessa situação, deve informar receita bruta igual a zero nos campos correspondentes.
6. O que acontece se o PGDAS-D for entregue em atraso?
A empresa poderá ficar sujeita à MAED, conforme o artigo 38-A da Lei Complementar nº 123/2006. A regra prevê multa de 2% ao mês-calendário ou fração, limitada a 20%, respeitada a multa mínima de R$ 50,00 por mês de referência.
7. A multa do PGDAS-D começa em 24 de novembro de 2026?
A legislação estabelece que o termo inicial da multa é o dia seguinte ao término do prazo originalmente fixado. Como a Receita Federal indicou 23/11/2026 para a competência outubro, 24/11/2026 é a data resultante da aplicação dessa regra ao calendário.
8. Qual é a multa mínima por atraso na entrega do PGDAS-D em 2026?
A multa mínima prevista no artigo 38-A, § 2º, da Lei Complementar nº 123/2006 é de R$ 50,00 para cada mês de referência.
9. Existe desconto na multa por entrega espontânea?
Sim. A legislação prevê redução à metade quando a declaração é apresentada após o prazo, mas antes de qualquer procedimento de ofício.
10. A entrega após intimação também tem redução?
Sim. Se a declaração for apresentada dentro do prazo fixado na intimação, a multa é reduzida para 75% do valor calculado, conforme o artigo 38-A, § 3º, inciso II.
11. Pagar o DAS dentro do prazo substitui a transmissão do PGDAS-D?
Não. O pagamento do DAS não substitui a obrigação de transmitir a declaração mensal. As duas providências devem ser observadas.
12. Como gerar o DAS depois de transmitir o PGDAS-D?
Após concluir a transmissão, acesse a funcionalidade de geração do DAS no próprio sistema, confira o período de apuração e o valor calculado e emita o documento para pagamento.
13. Onde consultar a declaração transmitida?
A consulta pode ser realizada no Portal do Simples Nacional, na área de serviços do PGDAS-D e DEFIS, utilizando uma das formas de autenticação disponibilizadas.
14. Posso retificar o PGDAS-D depois da transmissão?
O sistema disponibiliza funcionalidades para consultar e retificar declarações, observadas as regras e condições aplicáveis. Antes de transmitir uma retificação, confira os dados que precisam ser corrigidos e os possíveis reflexos na apuração.
15. O PGDAS-D é obrigatório para empresas do Simples Nacional?
Sim. As microempresas e empresas de pequeno porte optantes pelo Simples Nacional devem realizar a apuração mensal por meio do PGDAS-D, conforme as regras do regime.
Conclusão
O PGDAS-D de novembro de 2026, referente à competência outubro, deve ser transmitido até 23/11/2026, mesma data indicada para o pagamento do DAS na Agenda Tributária da Receita Federal.
A empresa deve conferir as receitas, classificar corretamente as atividades, revisar a apuração e confirmar a transmissão da declaração. Também é importante não confundir o pagamento do DAS com a entrega do PGDAS-D, pois o atraso na obrigação acessória pode gerar multa mesmo quando os tributos foram pagos.
Com organização e acompanhamento do calendário fiscal, é possível cumprir a obrigação dentro do prazo e reduzir o risco de penalidades.
Aviso: Este conteúdo tem finalidade exclusivamente informativa e educacional. A aplicação das regras tributárias depende das características e da situação de cada empresa. Em caso de dúvida sobre a apuração, a classificação das receitas ou a regularização de pendências, consulte um profissional da contabilidade.
Última conferência normativa: 05/11/2026.
☕ Este conteúdo foi útil?
O Contabilidade Financeira é um projeto independente que publica guias gratuitos sobre impostos, finanças, contabilidade e direitos do contribuinte.
Se desejar, você pode fazer uma contribuição voluntária via Pix para ajudar a manter o projeto, atualizar conteúdos e criar novos guias.
Qualquer valor é bem-vindo. Obrigado por apoiar este trabalho.