Receber uma intimação da Receita Federal na caixa de mensagens do portal e-CAC ou via correspondência física indica que a sua declaração do Imposto de Renda Pessoa Física (IRPF) exige comprovação documental. Nessa etapa, o processamento automático foi encerrado e um auditor fiscal iniciou a verificação individualizada das inconsistências apontadas na malha fina.
Ignorar uma intimação da Receita Federal ou perder o prazo legal bloqueia a defesa simplificada e pode converter a pendência em cobrança definitiva com multa de ofício a partir de 75%. A seguir, confira o roteiro imediato do que fazer, como consultar avisos do Painel de Conformidade Fiscal (PConf) e o passo a passo exato para protocolar seus documentos em PDF no e-CAC em 2026.
💡 RESPOSTA DIRETA: O QUE FAZER AO RECEBER UMA INTIMAÇÃO DA RECEITA FEDERAL
Ao receber uma intimação da Receita Federal, acesse o portal e-CAC (com conta Gov.br Prata ou Ouro), baixe o termo em Meu Imposto de Renda ou no Painel de Conformidade e reúna os comprovantes exigidos em PDF. Como a declaração retificadora fica bloqueada, envie a documentação via Processo Digital dentro do prazo de 20 dias.
Índice
Recebi uma intimação da Receita Federal. O que faço? (9 Passos)
Diante de uma intimação da Receita Federal, a prioridade é agir com método para não perder prazos nem enviar documentos inválidos. Siga exatamente este roteiro operacional de 9 etapas:
- Identifique o tipo de documento: Verifique no cabeçalho se você recebeu um Comunicado do Painel de Conformidade (alerta preventivo), um Termo de Intimação Fiscal (pedido formal de provas) ou uma Notificação de Lançamento (cobrança de imposto com multa).
- Consulte a autenticidade no e-CAC: Nunca clique em links recebidos por e-mail, SMS ou WhatsApp. Confirme a veracidade da intimação da Receita Federal acessando diretamente o portal e-CAC ou o serviço oficial do Gov.br com sua conta nível Prata ou Ouro.
- Entenda o motivo exato da retenção: Baixe a íntegra do PDF na aba Meu Imposto de Renda e leia a relação de pendências (despesas médicas, dependentes, omissão de rendimentos ou previdência).
- Separe os documentos comprobatórios: Reúna apenas os comprovantes oficiais, notas fiscais, informes de rendimentos e recibos referentes ao ano-calendário questionado na intimação da Receita Federal.
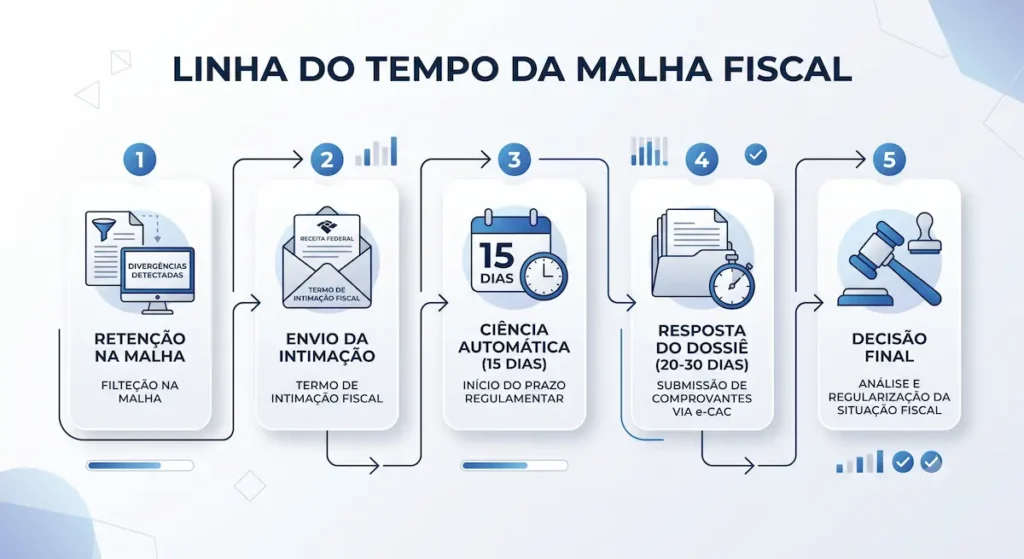
- Calcule o seu prazo fatal: Confira a data da ciência (leitura da mensagem ou decurso automático de 15 dias no DTE). O Termo de Intimação concede, em regra, 20 dias para entrega dos documentos.
- Responda via Processo Digital no e-CAC: Digitalize os comprovantes de forma legível em formato PDF, acesse a área de atendimento virtual vinculada ao número do termo e transmita o dossiê.
- Avalie as consequências de não responder: O silêncio diante da intimação da Receita Federal autoriza a glosa automática das deduções e o lançamento de ofício com multa mínima de 75% (podendo ser agravada para 112,5% por falta de atendimento).
- Saiba quando procurar um contador: Se a exigência envolver omissão de rendimentos de ações judiciais (RRA), ganho de capital, atividade rural ou valores elevados sem comprovante, busque auxílio contábil antes de protocolar.
- Evite erros formais de envio: Não tente transmitir Declaração Retificadora após a emissão do Termo de Intimação (ela será bloqueada) e confira sempre se os PDFs foram efetivamente juntados ao processo.
Painel de Conformidade — Intimação Receita Federal: O que significa?
Muitos contribuintes são surpreendidos na Caixa Postal do e-CAC por uma mensagem com o assunto “Painel de Conformidade — Intimação”. Essa nomenclatura refere-se ao Painel de Conformidade Fiscal (PConf), plataforma oficial que centraliza avisos de malha fiscal, comunicados de autorregularização e registros de intimação da Receita Federal em um único ambiente.
O Contabilidade Financeira é um projeto independente com conteúdos gratuitos sobre impostos, finanças e direitos do contribuinte.
Se desejar, você pode ajudar a manter o projeto com uma contribuição voluntária via Pix.
Para consultar o teor completo desse registro com segurança, acesse diretamente o serviço Consultar Comunicações de Conformidade Fiscal da Receita Federal (PConf) no Portal Gov.br utilizando uma conta de nível Prata ou Ouro. No painel, o sistema exibe o número identificador do documento, a data de emissão, o número do aviso de recebimento (AR) ou edital e permite baixar o PDF detalhado da intimação da Receita Federal.
É fundamental distinguir os dois tipos de registros que aparecem no Painel de Conformidade:
- Comunicado ou Alerta de Conformidade (Autorregularização): É um aviso preventivo indicando que o Fisco detectou uma divergência inicial. Nessa fase, o procedimento fiscal de ofício ainda não foi instaurado e você ainda pode enviar uma Declaração Retificadora para corrigir o erro espontaneamente sem multa de ofício.
- Painel de Conformidade — Intimação (Termo de Intimação Fiscal): Indica que a fase de autorregularização terminou e uma intimação da Receita Federal numerada foi emitida. A partir desse momento, a retificação é bloqueada e você deve apresentar os documentos comprobatórios pelo e-CAC.
O que significa receber uma intimação da Receita Federal?
Quando a declaração do Imposto de Renda apresenta divergências no cruzamento eletrônico de dados, ela fica retida na malha fiscal. Se o contribuinte não corrige a pendência de forma espontânea, o Fisco emite uma intimação da Receita Federal sob a forma de Termo de Intimação Fiscal, convocando o titular do CPF a comprovar os valores declarados.
Receber uma intimação da Receita Federal encerra a espontaneidade fiscal prevista no artigo 138 do Código Tributário Nacional (CTN). O cidadão passa a ter a obrigação legal de apresentar documentos idôneos — como notas fiscais, recibos médicos qualificados ou informes financeiros — referentes a cada ficha questionada pelo auditor.
Se você ainda não recebeu o termo formal, mas suspeita que sua restituição está travada, consulte nosso guia sobre como saber se caiu na malha fina do IRPF 2026 para antecipar a correção antes que a intimação da Receita Federal seja emitida.
A diferença entre Alerta de Conformidade, Termo de Intimação e Notificação de Lançamento
| Critério de Análise | Alerta do Painel de Conformidade | Termo de Intimação Fiscal | Notificação de Lançamento |
|---|---|---|---|
| Objetivo Principal | Incentivar a autorregularização espontânea de divergências na malha. | Exigir comprovação documental na intimação da Receita Federal. | Cobrar o imposto recalculado de ofício com aplicação de multa. |
| Permite Retificar a DIRPF? | Sim (retificação liberada no programa do IRPF ou e-CAC). | Não (declaração retificadora bloqueada para os itens intimados). | Não (fase de lançamento concluída; cabe pagamento ou impugnação). |
| Multa de Ofício Aplicada | Sem multa de ofício (apenas mora de até 20% se houver imposto em atraso). | Isento de multa se os documentos comprovarem os dados declarados. | Multa de ofício de 75% (padrão), 100% (qualificada) ou até 150% (reincidência). |
| Fonte: Decreto nº 70.235/1972 e Lei nº 9.430/1996 (art. 44). O atendimento tempestivo à intimação evita a emissão da Notificação de Lançamento. | |||
Confundir o Termo de Intimação com a Notificação de Lançamento é um erro recorrente. Na fase de intimação da Receita Federal, ainda não existe multa de ofício lavrada: o auditor está abrindo prazo para que você apresente seus comprovantes antes de tomar qualquer decisão punitiva.
Já a Notificação de Lançamento ocorre quando o contribuinte ignora a intimação da Receita Federal, não entrega as provas solicitadas ou quando o Fisco já dispõe de elementos diretos de omissão de rendimentos. Nela, a autoridade tributária recalcula o imposto devido e aplica imediatamente a multa de ofício acompanhada de juros pela taxa Selic.
Qual é o prazo legal da intimação da Receita Federal em 2026?
| Etapa ou Ato Administrativo | Prazo Legal Vigente (2026) | Base Normativa e Consequência |
|---|---|---|
| Ciência Eletrônica (Caixa Postal e-CAC / DTE) | Data da leitura ou 15 dias corridos após o envio | Art. 23, § 2º, III, do Decreto nº 70.235/1972. Inicia a contagem do prazo de resposta mesmo sem abrir a mensagem. |
| Resposta ao Termo de Intimação Fiscal | Prazo fixado no termo (regra geral: 20 dias); sem prazo expresso: 10 dias úteis | Art. 5º-B do Decreto nº 70.235/1972 (LC nº 227/2026). A falta de resposta leva à glosa das deduções e lançamento de ofício. |
| Impugnação de Notificação de Lançamento ou Auto de Infração | 20 dias úteis contados da ciência | Art. 15 do Decreto nº 70.235/1972 (alterado pela LC nº 227/2026 e IN RFB nº 2.325/2026). Suspende a cobrança até o julgamento. |
| Suspensão de Prazos no Recesso Fiscal | De 20 de dezembro a 20 de janeiro | Art. 5º-A do Decreto nº 70.235/1972 (LC nº 227/2026). Os prazos processuais ficam suspensos nesse intervalo anual. |
| Nota: Na contagem dos prazos da intimação da Receita Federal, exclui-se o dia do início (data da ciência) e inclui-se o dia do vencimento. | ||
O prazo para responder a uma intimação da Receita Federal é aquele expressamente indicado no corpo do próprio Termo de Intimação — que, nas fiscalizações de malha fina do IRPF, é tradicionalmente de 20 dias. Caso o documento administrativo não especifique um prazo próprio, aplica-se a regra residual de 10 dias úteis estabelecida pelo art. 5º-B do Decreto nº 70.235/1972 (Processo Administrativo Fiscal), atualizado pela Lei Complementar nº 227/2026.
Já quando o contribuinte deixa de atender à intimação da Receita Federal e recebe uma Notificação de Lançamento ou um Auto de Infração cobrando tributo e multa, o prazo para apresentar defesa formal (Impugnação) ou pagar com desconto de 50% na multa passou a ser de 20 dias úteis em 2026, conforme a reforma processual da LC nº 227/2026 regulamentada pela IN RFB nº 2.325/2026.
Atenção à caixa postal digital: O perigo da ciência automática no DTE
Um dos maiores erros dos contribuintes é acreditar que o prazo da intimação da Receita Federal só começa a correr quando a mensagem é aberta no portal e-CAC ou quando o carteiro entrega a carta em mãos. Quem aderiu ao Domicílio Tributário Eletrônico (DTE) está sujeito à regra da ciência tácita.
Pelo art. 23, § 2º, inciso III, do Decreto nº 70.235/1972, se o cidadão não abrir a mensagem enviada à Caixa Postal do e-CAC dentro de 15 dias corridos contados da data de disponibilização, a ciência da intimação da Receita Federal ocorre automaticamente no 15º dia. No primeiro dia útil seguinte, o prazo de resposta já começa a correr.
Quando a intimação da Receita Federal é enviada por via postal (Correios), a contagem inicia-se a partir da data de assinatura no Aviso de Recebimento (AR) — inclusive quando recebido na portaria do condomínio (Súmula CARF nº 9). Caso o endereço cadastral esteja desatualizado e a carta retorne, a Receita publica o ato por Edital Eletrônico, considerando o contribuinte intimado 15 dias após a publicação.
Documentos necessários na intimação da Receita Federal e bloqueio da retificadora
Após a emissão formal da intimação da Receita Federal, o contribuinte não pode mais enviar uma Declaração Retificadora para alterar os itens sob fiscalização. Conforme o manual oficial de Perguntas e Respostas da DIRPF da Receita Federal, o início do procedimento fiscal exclui a espontaneidade (art. 138 do CTN) e trava o sistema contra retificações.
A regularização da intimação da Receita Federal depende exclusivamente do envio dos comprovantes listados no termo. Abaixo estão os documentos exigidos para os 4 motivos mais frequentes de retenção em malha:
- 1. Despesas Médicas e Plano de Saúde: Notas fiscais ou recibos contendo nome e CPF/CNPJ do prestador, registro profissional (CRM, CRO, CRP ou CREFITO), identificação do paciente, data e valor, acompanhados de comprovantes de transferência bancária, Pix ou cartão quando solicitados. Confira os critérios detalhados no guia sobre despesas médicas e plano de saúde dedutíveis no IRPF 2026.
- 2. Dependentes e Pensão Alimentícia: Certidão de nascimento ou casamento, termo de guarda judicial, comprovante de matrícula em ensino superior/técnico (para filhos de 21 a 24 anos) e sentença judicial ou escritura pública que fixou a pensão alimentícia. Veja todas as regras de dependentes no Imposto de Renda 2026.
- 3. Omissão de Rendimentos (Trabalho, Aluguéis ou Previdência Privada): Informes de rendimentos anuais fornecidos pelas fontes pagadoras, bancos ou seguradoras (incluindo resgates de PGBL/VGBL), além de demonstrativos de imobiliárias e comprovantes de retenção de IRRF exigidos na intimação da Receita Federal.
- 4. Deduções de Educação (Instrução): Boletos quitados e declaração anual de quitação emitida pela instituição regular de ensino infantil, fundamental, médio, técnico ou superior (cursos de idiomas e preparatórios não são dedutíveis).
Passo a passo: Como responder à intimação da Receita Federal no e-CAC?
Todo o atendimento a uma intimação da Receita Federal ocorre de forma 100% digital dentro do Centro Virtual de Atendimento ao Contribuinte (e-CAC). Para acessar as funcionalidades de transmissão de documentos, é obrigatório possuir uma conta Gov.br com selo de confiabilidade Prata ou Ouro (ou Certificado Digital).
Siga as 4 etapas operacionais abaixo dentro do portal e-CAC para baixar a intimação da Receita Federal, formatar os arquivos em PDF, abrir o processo digital e confirmar que os anexos foram validados pelo sistema.
1. Consulta e download do Termo no e-CAC
Acesse o portal e-CAC com sua conta Gov.br (Prata ou Ouro) e clique no card “Meu Imposto de Renda”. Localize o ano-calendário com o alerta de intimação da Receita Federal na aba “Processamento” e faça o download do arquivo PDF do Termo de Intimação Fiscal para conferir a lista exata de documentos exigidos pelo auditor.
2. Preparação e formatação dos documentos em PDF
Digitalize cada comprovante exigido na intimação da Receita Federal de forma nítida, sem cortes ou sombras, e salve os arquivos individualmente em formato PDF pesquisável ou imagem legível dentro do limite de tamanho do sistema (até 15 MB por arquivo recomendados). Nomeie cada PDF de forma clara e objetiva (ex.: “01-Informe-Rendimentos-Banco-X.pdf”, “02-Recibos-Medicos-Dr-Joao.pdf”) e redija uma petição simples de esclarecimento caso precise explicar alguma divergência numérica.
3. Protocolo do dossiê em Processos Digitais
No menu principal do e-CAC, acesse “Legislação e Processo” > “Processos Digitais (e-Processo)” > “Solicitar Serviço via Processo Digital” (ou clique diretamente em “Atender Termo de Intimação” dentro do Meu Imposto de Renda). Selecione a área “Malha Fiscal IRPF”, informe o número da intimação da Receita Federal, anexe todos os PDFs, transmita a solicitação e salve o Recibo de Protocolo gerado.
4. Conferência obrigatória da Solicitação de Juntada
Não encerre o procedimento apenas criando o processo: retorne ao menu “Processos Digitais” > “Processos em que sou o Interessado” e clique em “Consultar Solicitações de Juntada”. Verifique se o status de todos os PDFs consta como “Anexado/Concluído”, garantindo que a sua resposta à intimação da Receita Federal não ficou retida em rascunho.
O que acontece se não responder à intimação da Receita Federal?
Deixar de atender a uma intimação da Receita Federal ou enviar documentos insuficientes faz com que o auditor fiscal desconsidere as deduções pleiteadas (glosa fiscal) ou adicione os rendimentos omitidos de ofício. Isso encerra a etapa preliminar e dá origem à Notificação de Lançamento.
Notificação de lançamento, auto de infração e multas (75% a 150%)
Quando o Fisco lavra a Notificação de Lançamento após o descumprimento da intimação da Receita Federal, o imposto suplementar apurado passa a sofrer a incidência das multas de ofício previstas no art. 44 da Lei nº 9.430/1996 (com as alterações da Lei nº 14.689/2023), acrescidas de juros equivalentes à taxa Selic acumulada:
- Multa de ofício padrão (75%): Aplicada sobre a totalidade ou diferença de imposto devido nos casos de falta de declaração, omissão de rendimentos ou deduções não comprovadas.
- Agravamento por não atender à intimação da Receita Federal (112,5%): O percentual de 75% pode ser aumentado da metade (chegando a 112,5%) caso o contribuinte não atenda, no prazo marcado, à intimação para prestar esclarecimentos (art. 44, § 2º, da Lei nº 9.430/1996).
- Multa qualificada por fraude, sonegação ou conluio (100% a 150%): Aplicada em 100% quando ficar comprovada falsificação de recibos ou dolo, elevando-se a 150% nos casos de reincidência em infração qualificada.
- Descontos legais para pagamento no prazo de defesa: Caso o contribuinte reconheça o erro após receber a Notificação de Lançamento, a legislação concede 50% de redução no valor da multa de ofício para pagamento à vista dentro do prazo de impugnação (reduzindo a multa de 75% para 37,5%) ou 40% de redução para parcelamento formalizado no mesmo prazo.
Como recorrer (Impugnação em 20 dias úteis) e quando procurar um contador
Se você apresentou os comprovantes exigidos na intimação da Receita Federal, mas mesmo assim recebeu uma Notificação de Lançamento por erro de análise, é possível apresentar uma Impugnação de Lançamento pelo próprio portal e-CAC no prazo de 20 dias úteis contados da ciência (art. 15 do Decreto nº 70.235/1972, na redação da LC nº 227/2026). O protocolo tempestivo da impugnação suspende a exigibilidade do crédito tributário (art. 151, III, do CTN), impedindo que o CPF seja inscrito no Cadin ou em Dívida Ativa da União enquanto o processo aguarda julgamento.
Quando procurar um contador ou especialista tributário? O contribuinte consegue responder sozinho a uma intimação da Receita Federal simples (como a juntada de recibos médicos ou informe de rendimentos de um único empregador). Contudo, recomenda-se buscar suporte profissional imediato quando a fiscalização envolver Rendimentos Recebidos Acumuladamente (RRA) de processos trabalhistas ou previdenciários, apuração de ganho de capital imobiliário, isenção de IRPF por moléstia grave ou quando já houver Notificação de Lançamento de alto valor exigindo peça técnica de impugnação.
Erros que devem ser evitados ao responder à intimação da Receita Federal
A pressa para resolver uma intimação da Receita Federal leva muitos cidadãos a cometerem falhas formais que resultam no indeferimento da defesa pelo auditor. Para não agravar sua situação, evite os erros operacionais abaixo e revise também nosso guia sobre os 5 erros fatais que levam à malha fina no IRPF 2026:
- ⚠️ Enviar apenas o comprovante de cartão ou Pix sem o recibo médico: O extrato bancário prova o pagamento, mas não substitui a nota fiscal ou o recibo emitido pelo profissional de saúde com CPF/CNPJ, CRM/CRO e indicação do paciente exigidos na intimação da Receita Federal.
- ⚠️ Anexar despesas de parentes não declarados como dependentes: Pagamentos de planos de saúde ou consultas realizados em favor de filhos, pais ou cônjuges que não constavam na ficha de Dependentes da declaração original são glosados automaticamente.
- ⚠️ Digitalizar arquivos em baixa resolução ou protegidos por senha: PDFs de faturas bancárias ou informes financeiros bloqueados por senha de CPF impedem a abertura pelo sistema da Receita Federal e são descartados como não comprovados.
- ⚠️ Cair em golpes de falsas intimações por e-mail ou SMS: O Fisco nunca envia arquivos executáveis nem links diretos para pagamento de DARF por WhatsApp ou e-mail. Toda intimação da Receita Federal verdadeira deve ser conferida digitando o endereço oficial do e-CAC ou Gov.br no navegador.
⚠️ ALERTA PRÁTICO (CASO DE BORDA NO E-CAC):
Se você abriu o processo digital para atender à intimação da Receita Federal, mas esqueceu de confirmar a Solicitação de Juntada, os seus PDFs ficam com status de “Rascunho / Aguardando transmissão”. Sempre consulte a aba Processos Digitais > Processos em que sou o Interessado após o envio para confirmar que o Recibo de Juntada foi emitido.
Perguntas frequentes sobre a intimação da Receita Federal (FAQ)
Confira as respostas diretas para as dúvidas operacionais mais comuns de quem precisa regularizar uma intimação da Receita Federal no portal e-CAC:
Qual é a diferença entre a malha fina comum e a intimação da Receita Federal?
Na malha fina comum (ou no alerta preventivo do Painel de Conformidade), a declaração apresenta apenas uma pendência apontada no processamento eletrônico e o contribuinte ainda pode enviar uma Declaração Retificadora voluntariamente. Já a intimação da Receita Federal ocorre quando o procedimento de auditoria é formalmente aberto por meio de um Termo de Intimação, bloqueando a retificadora e exigindo o envio de documentos comprobatórios em PDF pelo e-CAC.
Não tenho todos os documentos exigidos pela intimação da Receita Federal. O que devo fazer?
Envie tempestivamente todos os comprovantes válidos que você possui para atender à intimação da Receita Federal, acompanhados de uma petição simples explicando os itens que não puderam ser comprovados. O auditor fiscal acolherá as despesas devidamente documentadas e glosará apenas a parcela sem comprovação, evitando que você perca 100% das deduções por omissão total de resposta.
Posso agendar atendimento presencial para responder à intimação da Receita Federal?
Regra geral, a entrega de documentos para responder à intimação da Receita Federal na malha fiscal do IRPF é feita obrigatoriamente de forma digital pelo portal e-CAC (via Processos Digitais / e-Processo), acessível com conta Gov.br nível Prata ou Ouro. O atendimento presencial nas agências da Receita Federal ficou restrito a situações excepcionais de contribuintes comprovadamente impossibilitados de utilizar os canais eletrônicos.
Perdi o prazo de 20 dias da intimação da Receita Federal. Ainda posso enviar os documentos?
Sim, desde que o auditor fiscal ainda não tenha emitido a Notificação de Lançamento. No caso específico da intimação da Receita Federal para apresentação de documentos (Termo de Intimação), se o sistema do e-CAC ainda permitir a solicitação de juntada vinculada ao termo, envie as provas imediatamente, pois a fiscalização costuma avaliar a documentação juntada antes de concluir o lançamento de ofício.
Aproveite para assistir:
Conclusão
Receber uma intimação da Receita Federal não significa aplicação automática de multa, mas sim a abertura do prazo formal para comprovar a regularidade das informações lançadas no seu Imposto de Renda. A chave para resolver a pendência sem prejuízo financeiro está em distinguir alertas do Painel de Conformidade de Termos de Intimação e cumprir rigorosamente a janela de resposta.
Organize seus comprovantes em arquivos PDF legíveis, protocole o dossiê pela área de Processos Digitais do e-CAC e confira sempre o recibo de juntada para encerrar a intimação da Receita Federal com segurança. Manter o monitoramento ativo da sua Caixa Postal no DTE evita a perda de prazos por ciência tácita e garante a liberação do seu CPF e de eventuais lotes de restituição.
Aviso legal: Este conteúdo possui caráter estritamente informativo, educacional e jornalístico, não configurando prestação de consultoria jurídica, fiscal ou contábil individualizada. Casos complexos ou autuações fiscais devem ser analisados formalmente junto a um contador habilitado.
☕ Este conteúdo foi útil?
O Contabilidade Financeira é um projeto independente que publica guias gratuitos sobre impostos, finanças, contabilidade e direitos do contribuinte.
Se desejar, você pode fazer uma contribuição voluntária via Pix para ajudar a manter o projeto, atualizar conteúdos e criar novos guias.
Qualquer valor é bem-vindo. Obrigado por apoiar este trabalho.