O que muda no PGDAS-D com a chegada do FS12 e dos novos tributos
O sistema tributário brasileiro passa por transformações profundas, exigindo atenção imediata de empresários e profissionais da contabilidade. Com as atualizações normativas programadas para o final de 2026, o Simples Nacional entra em uma nova fase operacional, trazendo mudanças estruturais na forma como micro e pequenas empresas calculam e recolhem seus tributos mensais.
O ponto central dessa revolução tecnológica e fiscal é a evolução do programa gerador de documentos. A introdução do novo PGDAS-D reflete a necessidade de adequação às exigências da Receita Federal, incorporando conceitos inéditos como a folha de salários FS12 e preparando o terreno para a convivência com os novos tributos do consumo, representados pelo IBS e pela CBS.
Essas novidades alteram de maneira direta a rotina dos escritórios de contabilidade e dos departamentos financeiros. O cálculo do Simples Nacional deixa de ser apenas o preenchimento de receitas brutas, passando a exigir rigor técnico na apuração da massa salarial acumulada e na segregação correta das operações comerciais.
Para os empreendedores, o impacto traduz-se na necessidade de maior controle interno e organização documental. Ignorar essas diretrizes normativas pode resultar em apurações incorretas, pagamento indevido de tributos ou exposição a malhas fiscais eletrônicas. Compreender cada etapa dessa transição é o primeiro passo para garantir a saúde financeira e a conformidade legal do negócio no novo cenário econômico do país.
O Contabilidade Financeira é um projeto independente com conteúdos gratuitos sobre impostos, finanças e direitos do contribuinte.
Se desejar, você pode ajudar a manter o projeto com uma contribuição voluntária via Pix.
Índice
Entendendo o cálculo da folha de salários FS12 no PGDAS-D
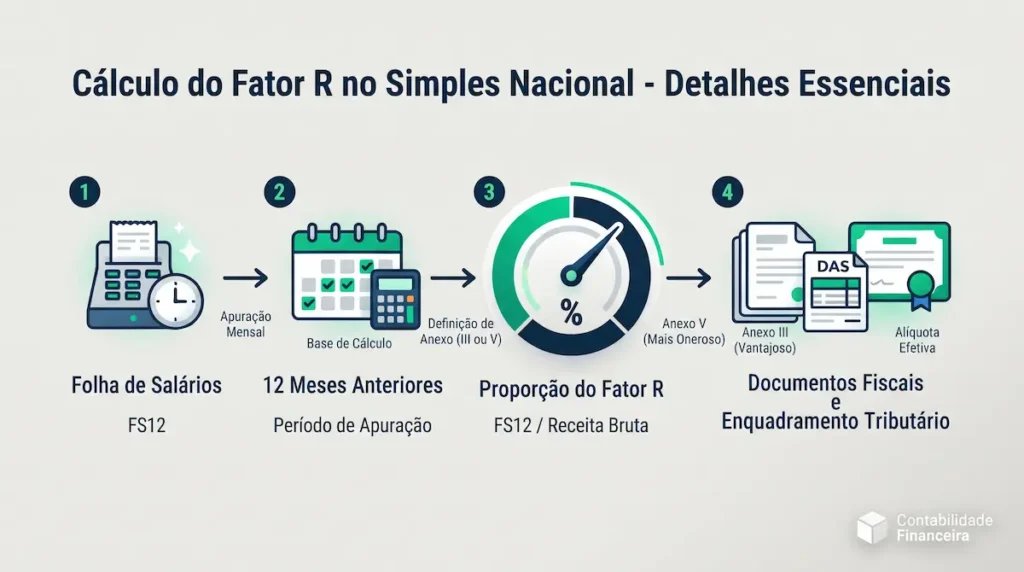
A rubrica FS12 representa a consolidação da folha de salários para fins de apuração no Simples Nacional. Conforme as diretrizes oficiais dos Manuais do Simples Nacional, essa sigla refere-se ao somatório da folha de salários, incluídos os encargos, nos doze meses anteriores ao período de apuração. Esse indicador é fundamental para empresas enquadradas no Anexo V, e em algumas situações do Anexo III, pois define se a empresa aplicará o Fator R para redução da alíquota de tributação.
Como funciona o cálculo da alíquota efetiva
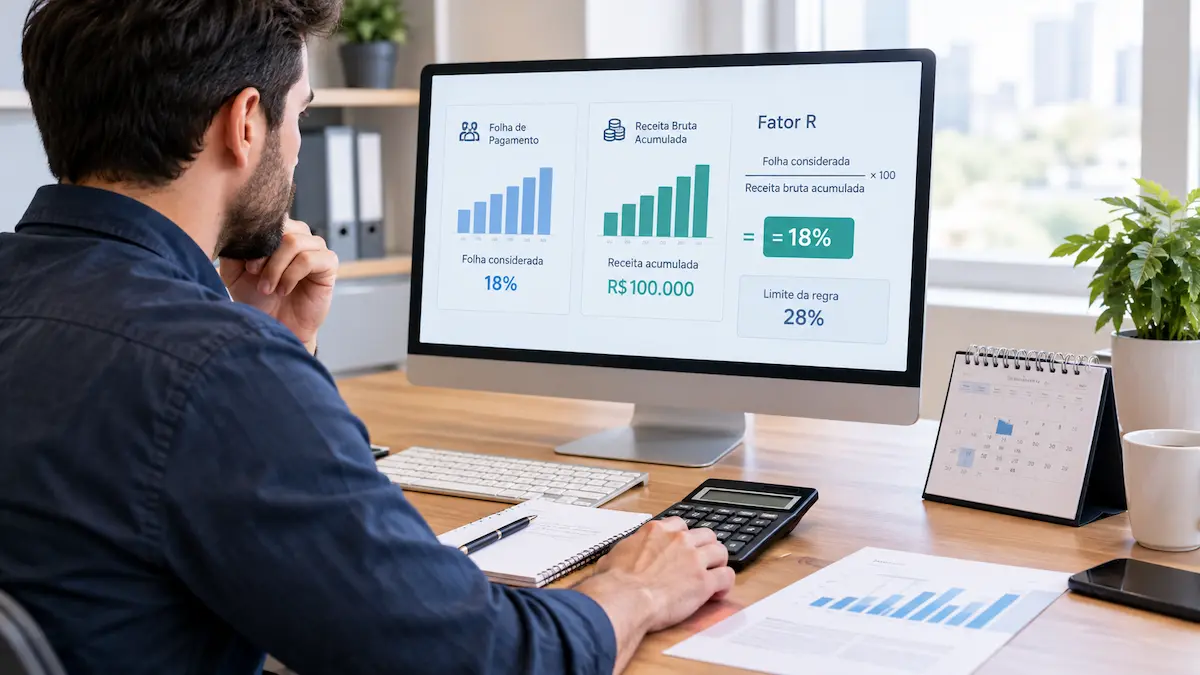
O sistema do PGDAS-D utiliza o resultado da FS12 para calcular a razão entre a folha de salários e a receita bruta do mesmo período de doze meses. Se esse percentual for igual ou superior a vinte e por cento, a atividade é tributada por uma tabela mais vantajosa. Caso contrário, o negócio sofre uma tributação mais onerosa. O cruzamento automático dessas informações exige precisão absoluta nos lançamentos mensais, pois qualquer distorção afeta diretamente a carga tributária devida.
Erros mais comuns no preenchimento
Muitos gestores e profissionais contadores cometem falhas ao informar a base de cálculo da FS12. Os deslizes mais frequentes incluem:
- Omissão de valores pagos a pró-labore e distribuição de lucros que deveriam compor a base.
- Inclusão indevida de rubricas de natureza indenizatória que não entram no cálculo legal.
- Divergência entre os valores informados na declaração e os dados transmitidos no eSocial.
Essas incorrecções geram inconsistências sistêmicas e podem colocar a empresa em situação de irregularidade fiscal.
O impacto da Reforma Tributária com IBS e CBS no Simples
A implementação da Reforma Tributária traz mudanças estruturais profundas, exigindo atenção redobrada das empresas optantes pelo regime simplificado. A principal novidade é a chegada do Imposto sobre Bens e Serviços e da Contribuição sobre Bens e Serviços, conhecidos como IBS e CBS, que substituem tributos tradicionais e passam a conviver com o modelo clássico do Simples Nacional. O grande desafio consiste em integrar esses novos conceitos sem perder a essência da simplificação tributária prometida aos empresários.
Dentro dessa nova arquitetura fiscal brasileira, o PGDAS-D assume um papel central na organização das informações. As regras de apuração diferenciada foram desenhadas para que as micro e pequenas empresas continuem a recolher seus tributos em guia única, mas com o detalhamento necessário para atender aos novos padrões de consumo e valor agregado. Para evitar a bitributação, o governo estabeleceu mecanismos de compensação e apuração por fora do Simples, dependendo do regime de apuração escolhido e da cadeia de créditos gerados para os clientes.
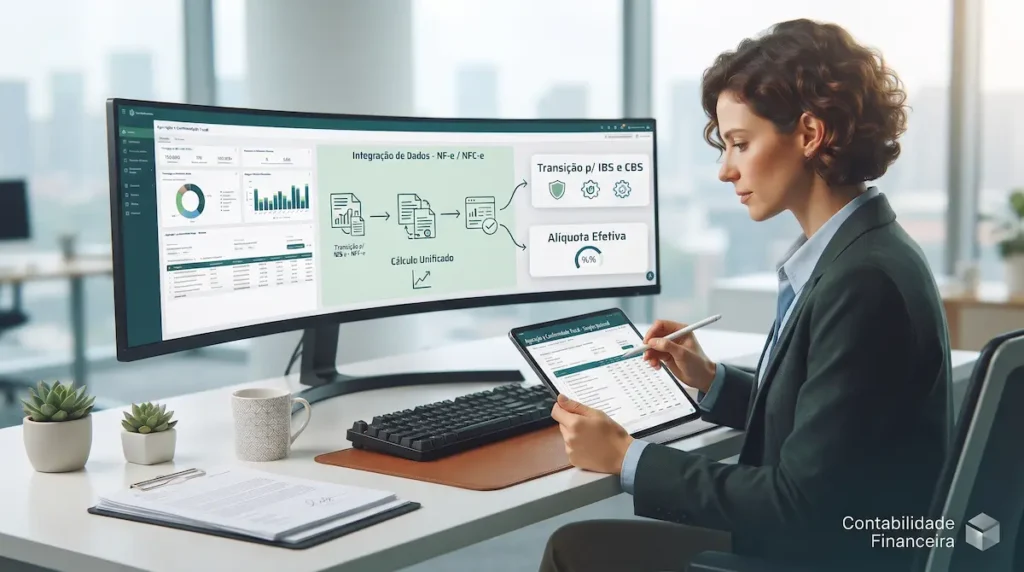
Garantir a conformidade fiscal diante das exigências do CRCSP e da Receita Federal exige atualização constante de gestores e contadores. O cruzamento eletrônico de dados está cada vez mais rigoroso, o que significa que qualquer divergência entre o faturamento declarado e as exigências do IBS e da CBS será detectada rapidamente. Monitorar a legislação e adaptar os softwares de gestão com antecedência são medidas fundamentais para proteger o caixa do negócio e evitar autuações desnecessárias.
Passo a passo para preencher e transmitir a declaração do PGDAS-D
Para preencher e transmitir o PGDAS-D sem erros, acesse o Portal do Simples Nacional, informe a receita bruta do período por anexo e preencha os dados da folha de salários (FS12). Depois, confira cada valor calculado antes de transmitir a declaração e emitir o DAS.
O cumprimento das obrigações fiscais mensais exige atenção constante na apuração do Simples Nacional dentro do PGDAS-D. Seguir uma ordem clara reduz retrabalho e evita inconsistências na emissão do documento de arrecadação.
1. Acesso ao Portal do Simples Nacional
Abra o Portal do Simples Nacional no site oficial e entre com certificado digital (e-CNPJ ou e-CPF) ou com código de acesso gerado no próprio sistema, conforme o tipo de autenticação habilitado para a empresa.
2. Apuração, receita bruta e folha de salários (FS12)
No menu da declaração mensal, selecione o período de apuração e registre a receita bruta separando as atividades conforme os anexos aplicáveis. Em seguida, preencha os campos da folha de salários (FS12), pois essa informação entra no cálculo do Fator R quando cabível e influencia a alíquota efetiva e o valor do imposto.
3. Conferência, transmissão e emissão do DAS
Antes de finalizar, revise cada valor apurado na tela para confirmar se receitas, retenções e dados de folha correspondem à contabilidade do período. Só após essa conferência transmita a declaração e emita o DAS com o valor correto.
Comparativo prático das regras de apuração antes e depois da mudança
Compreender as diferenças fundamentais entre o modelo tradicional e a nova realidade do PGDAS-D é essencial para evitar o pagamento incorreto de tributos e eventuais autuações fiscais. A introdução da rubrica FS12 altera profundamente a forma como o governo federal enxerga a proporção entre a folha de salários e a receita bruta das micro e pequenas empresas, influenciando diretamente o cálculo do fator R e a definição da alíquota efetiva. No cenário atual, margens de erro que antes passavam despercebidas agora geram travas automáticas no sistema.
Tabela Comparativa de Apuração PGDAS-D x Novo Formato com FS12
| Critério de Análise | Modelo Tradicional do PGDAS-D | Novo Formato com FS12 |
|---|---|---|
| Base da Folha | Soma simples dos pagamentos dos últimos 12 meses correntes. | Critérios estritos e amarrados diretamente aos eventos periódicos do eSocial por meio da rubrica FS12. |
| Cruzamento de Dados | Validação básica com declarações acessórias entregues no período. | Integração avançada com os novos tributos sobre o consumo e cruzamento em tempo real com o eSocial e a DCTFWeb. |
| Atenção aos Campos | Preenchimento automatizado com menor índice de validações bloqueantes. | Campos obrigatórios altamente detalhados, exigindo conferência prévia e rigor do contador. |
Análise por Segmento de Mercado
- Comércio: As empresas do setor precisam redobrar a atenção ao faturamento bruto mensal e à separação correta de receitas com substituição tributária. Embora a folha de salários costume ser menor em relação à receita total, a inclusão de novas exigências de conformidade exige uma conferência rigorosa para evitar divergências nos relatórios mensais.
- Indústria: O cálculo da produção e a alocação correta de encargos trabalhistas ganham um peso inédito na rotina fiscal. Pequenas indústrias devem alinhar o departamento pessoal com a contabilidade para garantir que os dados informados reflitam exatamente o padrão exigido pelas novas normativas federais.
- Serviços: Este é o setor mais impactado pelas mudanças, especialmente os negócios enquadrados no Anexo V que dependem diretamente do fator R para reduzir a carga tributária. A precisão na apuração do FS12 define se a empresa conseguirá migrar para as alíquotas mais vantajosas do Anexo III ou se continuará pagando mais impostos.
A adaptação a essa nova dinâmica exige que os gestores revisem seus processos internos com antecedência. A identificação visual dos campos obrigatórios no sistema ganhou novos alertas visuais, indicando lacunas e divergências que impedem imediatamente a transmissão da guia caso haja qualquer inconsistência nos dados informados.
Erros comuns na apuração do PGDAS-D e como evitá-los
A rotina de apuração fiscal exige atenção redobrada, pois pequenas falhas de preenchimento geram grandes dores de cabeça com o Fisco e podem desestruturar o caixa da empresa. Um dos erros mais recorrentes no PGDAS-D envolve a omissão de dados referentes à folha de salários e aos encargos trabalhistas, fundamentais para empresas que exercem atividades do Anexo V e precisam calcular o fator R.
Quando o empreendedor ou o escritório contábil deixa de informar corretamente a despesa com pessoal dos últimos doze meses, o sistema desconsidera essa proporção e aplica uma alíquota muito mais alta. Isso resulta no pagamento de impostos em valores superiores ao devido ou, no cenário oposto, na sonegação involuntária por recolhimento a menor, abrindo margem para autuações severas e multas pesadas.
Outro equívoco frequente acontece na separação das receitas. Muitas empresas que possuem atividades comerciais e prestação de serviços acabam agrupando toda a receita bruta em uma única linha dentro do PGDAS-D. Essa prática ignora que cada tipo de atividade possui regras de tributação específicas e anexos diferentes no Simples Nacional. Por exemplo, uma oficina mecânica que vende peças e também realiza consertos precisa segregar essas receitas com cuidado, pois a venda de mercadorias é tributada pelo Anexo I, enquanto o serviço entra no Anexo II ou III. Misturar esses valores gera distorções imediatas no cálculo da guia DAS.
Caso uma declaração seja transmitida com incorreções, é necessário realizar a retificação o mais rápido possível para evitar complicações maiores. O procedimento é feito diretamente no portal do Simples Nacional, onde o contribuinte pode resgatar o documento original, ajustar os valores da receita bruta, a classificação das atividades ou a folha de salários e gerar uma nova guia de recolhimento. Se houver diferença de imposto a pagar, o próprio sistema calcula automaticamente os acréscimos legais de juros e multas por atraso. Quando o ajuste gera um valor pago a maior e passível de restituição, o processo de compensação exige pedidos formais através do programa PER/DCOMP ou procedimentos específicos na Receita Federal.
Para blindar o negócio contra a malha fina fiscal e garantir que o PGDAS-D reflita a realidade financeira, a melhor estratégia é implementar uma auditoria preventiva interna antes do fechamento de cada mês. Cruzar os dados da folha de pagamento enviados ao eSocial com as notas fiscais emitidas e as informações declaradas no PGDAS-D evita divergências eletrônicas que chamam a atenção do Fisco. O acompanhamento próximo entre a gestão da empresa e a contabilidade garante que o aproveitamento dos benefícios do Simples Nacional ocorra de forma segura e dentro da lei.
Perguntas frequentes sobre o novo PGDAS-D FS12 e IBS/CBS
A transição para o novo modelo gera diversas dúvidas no dia a dia de empresários, empreendedores e profissionais da contabilidade. Reunir os questionamentos mais comuns ajuda a garantir a segurança jurídica das operações, evita autuações fiscais desnecessárias e assegura que a empresa não pague tributos a maior ou a menor durante o período de adaptação das alíquotas e regras de apuração. Além disso, entender essas mudanças previne o travamento de emissão de notas e problemas com o Fisco.
O novo PGDAS-D FS12 já está obrigatório para todas as empresas do Simples Nacional?
Sim, a nova versão do programa já está em vigor para a entrega das declarações referentes aos fatos geradores do período. Como o governo tem implementado validações mais rígidas para cruzar dados com os novos tributos baseados no consumo, é fundamental que o seu sistema de emissão de notas fiscais esteja atualizado para evitar rejeições na transmissão. Na prática, se a sua empresa emite notas com descrições incorretas ou códigos desatualizados, o próprio sistema pode bloquear a operação ou gerar inconsistências automáticas no cruzamento da Receita Federal.
Como ficam os créditos de IBS e CBS para quem compra de empresas do Simples Nacional?
Este é um dos pontos que mais geram debates no mercado. Embora o Simples Nacional mantenha seu regime favorecido de arrecadação unificada, o sistema de créditos do IBS e da CBS exige regras específicas para a cadeia de suprimentos. Quem compra de uma empresa do Simples Nacional poderá aproveitar créditos, mas esses créditos serão proporcionais ao imposto efetivamente recolhido dentro da carga tributária simplificada, ou seguirão regras de cumulatividade controlada conforme a faixa de faturamento. Na prática, se você vende para grandes empresas, vale a pena alinhar com seu contador como destacar essas informações na nota fiscal para não perder clientes que dependem desses créditos para reduzir a própria carga tributária.
O que acontece se eu entregar o PGDAS-D com atraso ou com dados incorretos?
O atraso na entrega da declaração ou o preenchimento com informações divergentes continua gerando multas automáticas e juros. Além disso, com a integração do PGDAS-D FS12 aos módulos de fiscalização do IBS e da CBS, qualquer inconsistência entre o faturamento declarado e os valores que constam nas notas fiscais eletrônicas emitidas será detectada de forma muito mais rápida. Se você perceber um erro após a transmissão, a orientação é fazer uma declaração retificadora o mais rápido possível, antes que o Fisco inicie um procedimento de fiscalização que impeça a regularização espontânea.
Considerações finais sobre a adaptação contábil do Simples Nacional no PGDAS-D
A adaptação contábil exigida pelas novas regras do Simples Nacional representa um marco profundo de transformação para micro e pequenas empresas em todo o país. Entre os pontos mais críticos para a gestão tributária eficiente, destacam-se o rigor absoluto no cálculo da folha de salários FS12 e a harmonização cuidadosa com os novos tributos introduzidos pela Reforma Tributária, como o IBS e a CBS. Pequenos negócios precisam redobrar a atenção diária para evitar distorções graves nas alíquotas efetivas, garantindo que cada dado informado na apuração do PGDAS-D reflita com exatidão cirúrgica a realidade financeira e trabalhista da operação.
Um exemplo prático dessa necessidade de precisão envolve o fator R e o cálculo do FS12. Se uma empresa de serviços que fatura cem mil reais mensais comete um pequeno erro ao somar os pró-labores e salários dos últimos doze meses, ela pode cair na faixa errada de tributação. Isso significa pagar muito mais imposto do que o necessário ou, pior, sofrer autuações fiscais por recolhimento a menor. Com a chegada dos novos tributos sobre o consumo, essa dinâmica exige que o empresário e o contador analisem não apenas a receita bruta, mas também a cadeia de créditos e os impactos na formação de preços.
A modernização constante dos sistemas da Receita Federal impõe uma rotina de atualização inegociável para empresários, gestores e contadores. Com o cruzamento eletrônico de dados cada vez mais sofisticado e automatizado, as margens para erros manuais e planilhas caseiras praticamente deixam de existir no cenário atual. A sobrevivência, a saúde financeira e a competitividade saudável de um negócio no mercado dependem diretamente de processos internos ágeis e tecnológicos. Sistemas de gestão integrados, por exemplo, tornam-se indispensáveis para absorver mudanças normativas complexas sem gerar passivos fiscais ocultos ou prejuízos operacionais irreversíveis.
Investir em capacitação e manter um diálogo transparente com a contabilidade da empresa deixou de ser um custo operacional e passou a ser o principal escudo contra surpresas desagradáveis com o fisco. O planejamento tributário preventivo garante que a empresa do Simples Nacional continue crescendo com segurança jurídica, aproveitando todas as vantagens do regime simplificado sem perder o passo diante das exigências da modernidade fiscal.
Aviso legal: Este artigo tem caráter estritamente informativo e educacional, não substituindo a consulta direta a profissionais habilitados ou a órgãos oficiais. As orientações contidas refletem o cenário normativo vigente, mas recomenda-se o acompanhamento com o contador responsável para a aplicação prática na sua empresa.
Supervisão técnica e redação por Fábio Leite.
☕ Este conteúdo foi útil?
O Contabilidade Financeira é um projeto independente que publica guias gratuitos sobre impostos, finanças, contabilidade e direitos do contribuinte.
Se desejar, você pode fazer uma contribuição voluntária via Pix para ajudar a manter o projeto, atualizar conteúdos e criar novos guias.
Qualquer valor é bem-vindo. Obrigado por apoiar este trabalho.